Domain gueltlingen.de kaufen?
Wir ziehen mit dem Projekt
gueltlingen.de um.
Sind Sie am Kauf der Domain
gueltlingen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gueltlingen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Moshfegh, Ottessa: Mein Jahr der Ruhe und EntspannungMein Jahr der Ruhe und Entspannung , New York, am Anfang des neuen Jahrtausends. Einer jungen Frau stehen die Türen zu einer Welt aus Glanz und Glitter offen. Sie ist groß, schlank und ausgesprochen hübsch. Gerade hat sie an einer Elite-Universität ihren Abschluss gemacht und arbeitet nun in einer angesagten Kunstgalerie. Sie wohnt im teuersten Viertel der Stadt, was sie sich leisten kann, weil sie vor Jahren schon ein kleines Vermögen geerbt hat. Es könnte also nicht besser laufen in ihrem Leben ... In Wirklichkeit jedoch wünscht sie sich nichts sehnlicher, als ihrer Welt den Rücken zu kehren. Von einer dubiosen Psychiaterin lässt sie sich ein ganzes Arsenal an Beruhigungsmitteln, Antidepressiva und Schlaftabletten verschreiben. Mithilfe der Medikamente will sie 'Winterschlaf halten'. Aber dann merkt sie in einem ihrer wenigen wachen Momente, dass sie im Schlaf ein eigenes Leben führt. Sie findet Kreditkartenabrechnungen, die auf Shoppingtouren und Friseurbesuche hindeuten. Und scheinbar chattet sie regelmäßig mit wildfremden Männern in merkwürdigen Internetforen. Erinnern kann sie sich daran aber nicht ... Mit bissiger Ironie erzählt Ottessa Moshfegh von einer Frau, die verzweifelt versucht, ihrer aufgeputschten Scheinwelt zu entkommen. Der neue Roman von einer der wichtigsten neuen Stimmen der amerikanischen Literatur. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20180924, Produktform: Leinen, Autoren: Moshfegh, Ottessa, Seitenzahl/Blattzahl: 313, Keyword: Gesellschaftsporträt; New York; Schwarzer Humor, Fachschema: Amerikanische Belletristik / Roman, Erzählung, Thema: Entspannen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Leichtlesen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Liebeskind Verlagsbhdlg., Verlag: Liebeskind Verlagsbhdlg., Verlag: Liebeskind GmbH & Co. KG, Verlagsbuchhandlung, Länge: 195, Breite: 128, Höhe: 32, Gewicht: 412, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
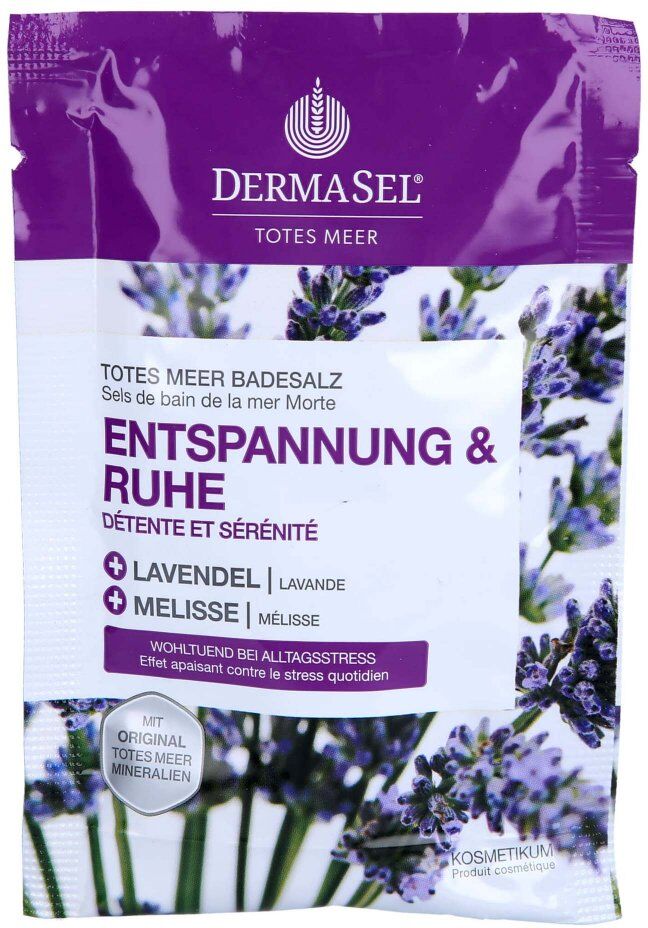
Dermasel Totes Meer Badesalz Entspannung & RuheAnwendungsgebiet von Dermasel Totes Meer Badesalz Entspannung & RuheDermasel Totes Meer Badesalz Entspannung & Ruhe sorgt für Entspannung für Körper & Geist – ein Wohlfühlbad mit Totes Meer SalzDer Alltagsstress hinterlässt Spuren – körperliche Anstrengung und Erschöpfung sind oft die Folge. Gönnen Sie sich eine Auszeit mit einem beruhigenden Bad aus Totes Meer Salz und den wohltuenden ätherischen Ölen von Lavendel und Zitronengras. Die harmonisierende Duftkomposition schenkt tiefe Entspannung und ein Gefühl der inneren Ausgeglichenheit.Wirkstoffe / Inhaltsstoffe / ZutatenDermasel Totes Meer Badesalz Entspannung & Ruhe enthält:Maris Sal (Dead Sea Salt), Magnesium Chloride, Parfum, Glycerin, Silica, Lavandula Angustifolia (Lavender) Oil, Calcium Chloride, Cymbopogon Winterianus Leaf Oil, Aqua, Linalool, Gernaniol, Sodium Chloride, Citronellol, Coumarin, Potassium Chloride, Lavandula Angustifolia (Lavender) Flower Extract, Lactic Acid, Potassium Sorbate, Sodium Benzoate, Limonene, Citral, Eugenol, Farnesol, Benzyl Alcohol, CI 60730.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Dermasel Totes Meer Badesalz Entspannung & Ruhe:Beutel schütteln und gesamten Inhalt in das einlaufende, warme Badewasser geben und gut vermischen. Empfohlene Badedauer: ca. 15 Min.HinweiseNicht mit empfindlichen Gegenständen in Kontakt bringen. Badewanne nach Anwendung gründlich ausspülen. Nur zur äußerlichen Anwendung. Für Kinder unzugänglich aufbewahren. Kühl und trocken lagern. Dermasel Totes Meer Badesalz Entspannung & Ruhe können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Entspannung leicht gemacht - Meditieren für Anfänger (Ruhe, Entspannung, Erholung, Meditation, Regeneration) - Patrick Lynen, Audio, 4057664472748Entspannung Leicht Gemacht - Meditieren Für Anfänger (ruhe, Entspannung, Erholung, Meditation, Regeneration) Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Markus Kästle, Sprache: Deutsch6,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moshfegh, Ottessa: Mein Jahr der Ruhe und EntspannungMein Jahr der Ruhe und Entspannung , New York, am Anfang des neuen Jahrtausends. Einer jungen Frau stehen die Türen zu einer Welt aus Glanz und Glitter offen. Sie ist groß, schlank und ausgesprochen hübsch. Gerade hat sie an einer Elite-Universität ihren Abschluss gemacht und arbeitet nun in einer angesagten Kunstgalerie. Sie wohnt im teuersten Viertel der Stadt, was sie sich leisten kann, weil sie vor Jahren schon ein kleines Vermögen geerbt hat. Es könnte also nicht besser laufen in ihrem Leben ... In Wirklichkeit jedoch wünscht sie sich nichts sehnlicher, als ihrer Welt den Rücken zu kehren. Von einer dubiosen Psychiaterin lässt sie sich ein ganzes Arsenal an Beruhigungsmitteln, Antidepressiva und Schlaftabletten verschreiben. Mithilfe der Medikamente will sie 'Winterschlaf halten'. Aber dann merkt sie in einem ihrer wenigen wachen Momente, dass sie im Schlaf ein eigenes Leben führt. Sie findet Kreditkartenabrechnungen, die auf Shoppingtouren und Friseurbesuche hindeuten. Und scheinbar chattet sie regelmäßig mit wildfremden Männern in merkwürdigen Internetforen. Erinnern kann sie sich daran aber nicht ... Mit bissiger Ironie erzählt Ottessa Moshfegh von einer Frau, die verzweifelt versucht, ihrer aufgeputschten Scheinwelt zu entkommen. Der neue Roman von einer der wichtigsten neuen Stimmen der amerikanischen Literatur. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20180924, Produktform: Leinen, Autoren: Moshfegh, Ottessa, Seitenzahl/Blattzahl: 313, Keyword: Gesellschaftsporträt; New York; Schwarzer Humor, Fachschema: Amerikanische Belletristik / Roman, Erzählung, Thema: Entspannen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Leichtlesen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Liebeskind Verlagsbhdlg., Verlag: Liebeskind Verlagsbhdlg., Verlag: Liebeskind GmbH & Co. KG, Verlagsbuchhandlung, Länge: 195, Breite: 128, Höhe: 32, Gewicht: 412, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Dermasel Totes Meer Badesalz Entspannung & RuheAnwendungsgebiet von Dermasel Totes Meer Badesalz Entspannung & RuheDermasel Totes Meer Badesalz Entspannung & Ruhe sorgt für Entspannung für Körper & Geist – ein Wohlfühlbad mit Totes Meer SalzDer Alltagsstress hinterlässt Spuren – körperliche Anstrengung und Erschöpfung sind oft die Folge. Gönnen Sie sich eine Auszeit mit einem beruhigenden Bad aus Totes Meer Salz und den wohltuenden ätherischen Ölen von Lavendel und Zitronengras. Die harmonisierende Duftkomposition schenkt tiefe Entspannung und ein Gefühl der inneren Ausgeglichenheit.Wirkstoffe / Inhaltsstoffe / ZutatenDermasel Totes Meer Badesalz Entspannung & Ruhe enthält:Maris Sal (Dead Sea Salt), Magnesium Chloride, Parfum, Glycerin, Silica, Lavandula Angustifolia (Lavender) Oil, Calcium Chloride, Cymbopogon Winterianus Leaf Oil, Aqua, Linalool, Gernaniol, Sodium Chloride, Citronellol, Coumarin, Potassium Chloride, Lavandula Angustifolia (Lavender) Flower Extract, Lactic Acid, Potassium Sorbate, Sodium Benzoate, Limonene, Citral, Eugenol, Farnesol, Benzyl Alcohol, CI 60730.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Dermasel Totes Meer Badesalz Entspannung & Ruhe:Beutel schütteln und gesamten Inhalt in das einlaufende, warme Badewasser geben und gut vermischen. Empfohlene Badedauer: ca. 15 Min.HinweiseNicht mit empfindlichen Gegenständen in Kontakt bringen. Badewanne nach Anwendung gründlich ausspülen. Nur zur äußerlichen Anwendung. Für Kinder unzugänglich aufbewahren. Kühl und trocken lagern. Dermasel Totes Meer Badesalz Entspannung & Ruhe können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bewegte Geschichten für Ruhe und EntspannungAlles Außer Stillsitzen: Bewegungsgeschichten Für Morgenkreis, Turnstunde & Co. Sich Recken Und Strecken, Hüpfen Oder Auch Mal Ganz Klein Zusammenrollen – Diese Mitmachgeschichten Bewegen Kinder! Wird Eine Geschichte Erzählt, Machen Die Kinder Die...22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.